飲食店・小売店・美容室など、これから新規開業する事業者にとって「どのキャッシュレス決済サービスを導入するか」は、売上・運営効率・顧客満足度を左右する重要な意思決定です。
2026年現在、Square・Airペイなど多くの選択肢があります。もちろんそれらも優れたサービスですが、単なる決済サービスではなく、店舗運営の土台を支える“総合店舗DX基盤”として機能するUsenPayも候補に入れるべきだと提唱します。
新規開業者が抱える典型的な悩み
- 決済端末の初期費用をできるだけ抑えたい
- 複数のキャッシュレスサービスを導入するのは管理が大変そうなので避けたい
- インバウンド客にも対応したいが、どのブランドが必要かわからない
- トラブル発生時にも任せられるサポートが強いサービスだと嬉しい
- POS・予約・通信など店舗運営をまとめて整えたい
これらの悩みはすべて USEN Payで解決できます。

USEN Payとは?
USEN Pay は、店舗BGMでおなじみUSENグループが提供する店舗向けキャッシュレス決済サービスです。私などは音楽配信サービスのイメージが強いですが、業務用システム事業、ICT事業、集客支援事業など、多岐にわたる法人向けビジネスを展開している会社です。
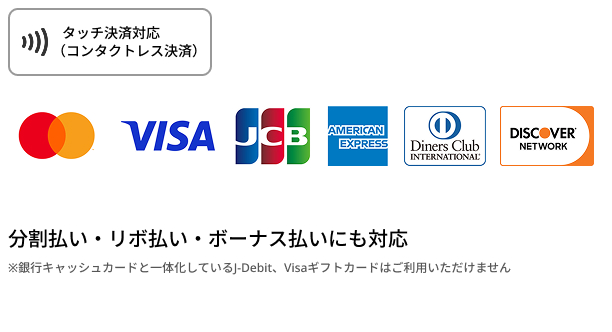
UsenPayでは1台の端末で以下の決済をまとめて処理することができます。
クレジットカード(Visa / Mastercard / JCB / AMEX など)
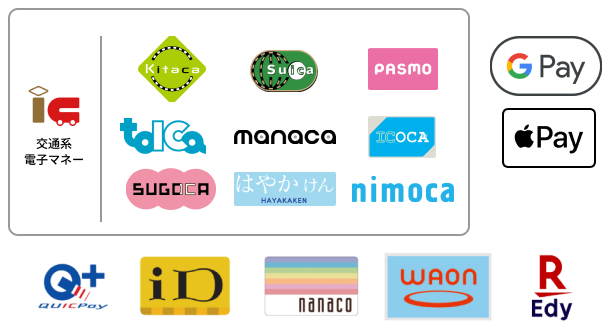
電子マネー(交通系・iD・QUICPay)
QRコード決済(PayPay・楽天ペイ・d払い・Alipay+・WeChat Pay など)
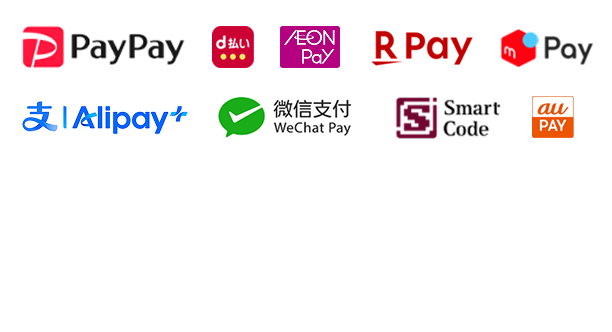
対応ブランド数は70種類以上と国内最多クラス。しかも「USEN PAYを新規でご予約の方に限りVisa、Mastercard、JCB、American Express、Diners Club、Discoverのカード決済手数料を2.38%〜」という、大盤振る舞いな低い手数料!
インバウンド対応も強力で、訪日客の決済ニーズを取りこぼしません。インバウンド決済サービスも手数料3.0%で業界最安値(執筆時点)。「(参照:USEN PAY【公式サイト】 )
USEN Pay が新規開業者に最適な理由
① 初期費用ゼロ&端末レンタル無料(故障時は無償交換)
開業時は設備投資が重なるため、決済端末の購入は大きな負担です。USEN Pay は端末費用0円・月額0円(条件あり)で導入でき、故障時は無償交換にも対応します。
② 対応ブランド数が圧倒的に多い(70種類以上)
PayPayだけでは不十分な時代。特にインバウンド客が増える地域では、Alipay+ や WeChat Pay の対応が売上に直結します。
③ 入金サイクルが早い(翌営業日)
住信SBIネット銀行の USEN支店を利用すれば、最短翌営業日入金+振込手数料無料。開業直後の資金繰りを安定させる大きなメリットです。
④ USENグループの店舗DXと連携できる
POSレジ、予約管理、店舗BGM、通信回線など、店舗運営に必要なサービスを一括で導入できます。新規開業者にとって「まとめて相談できる」メリットは非常に大きいです。
⑤ 売上未回収リスクが限りなく低い(全東信の教訓)
2026年、全東信の破産により多くの事業者が売上金を回収できず経営危機に陥りました。
USEN Payは母体としてのUSENグループがまず強いですし、入金サイクルも短く安定しているため、同様のリスクが極めて低い点は大きな安心材料です。
UsenPayが向いているお店
- 飲食店(決済停止は致命的リスク。インバウンドでも利用されやすい)
- 美容室・サロン(予約管理と連携しやすい)
- 小売店(多様な決済手段が必要)
まとめ:USEN Pay は「新規開業の失敗を減らす」決済基盤
新規開業者にとって、USEN Pay は単なる決済サービスではなく、店舗運営の安定性を担保する基盤です。
- 初期費用ゼロ
- 取り扱いブランド数最多
- 最短で翌日入金
- 強力で幅広いサポート
- 未回収リスクの低さ
これらの要素が全て揃っているサービスはなかなかありません。
「最初の一台」として USEN Pay を選ぶことは、店舗運営のリスクを最小化し売上機会を最大化する、賢い選択です。